Vendre beaucoup ne suffit pas : marges, seuil de rentabilité et KPI pour piloter la rentabilité
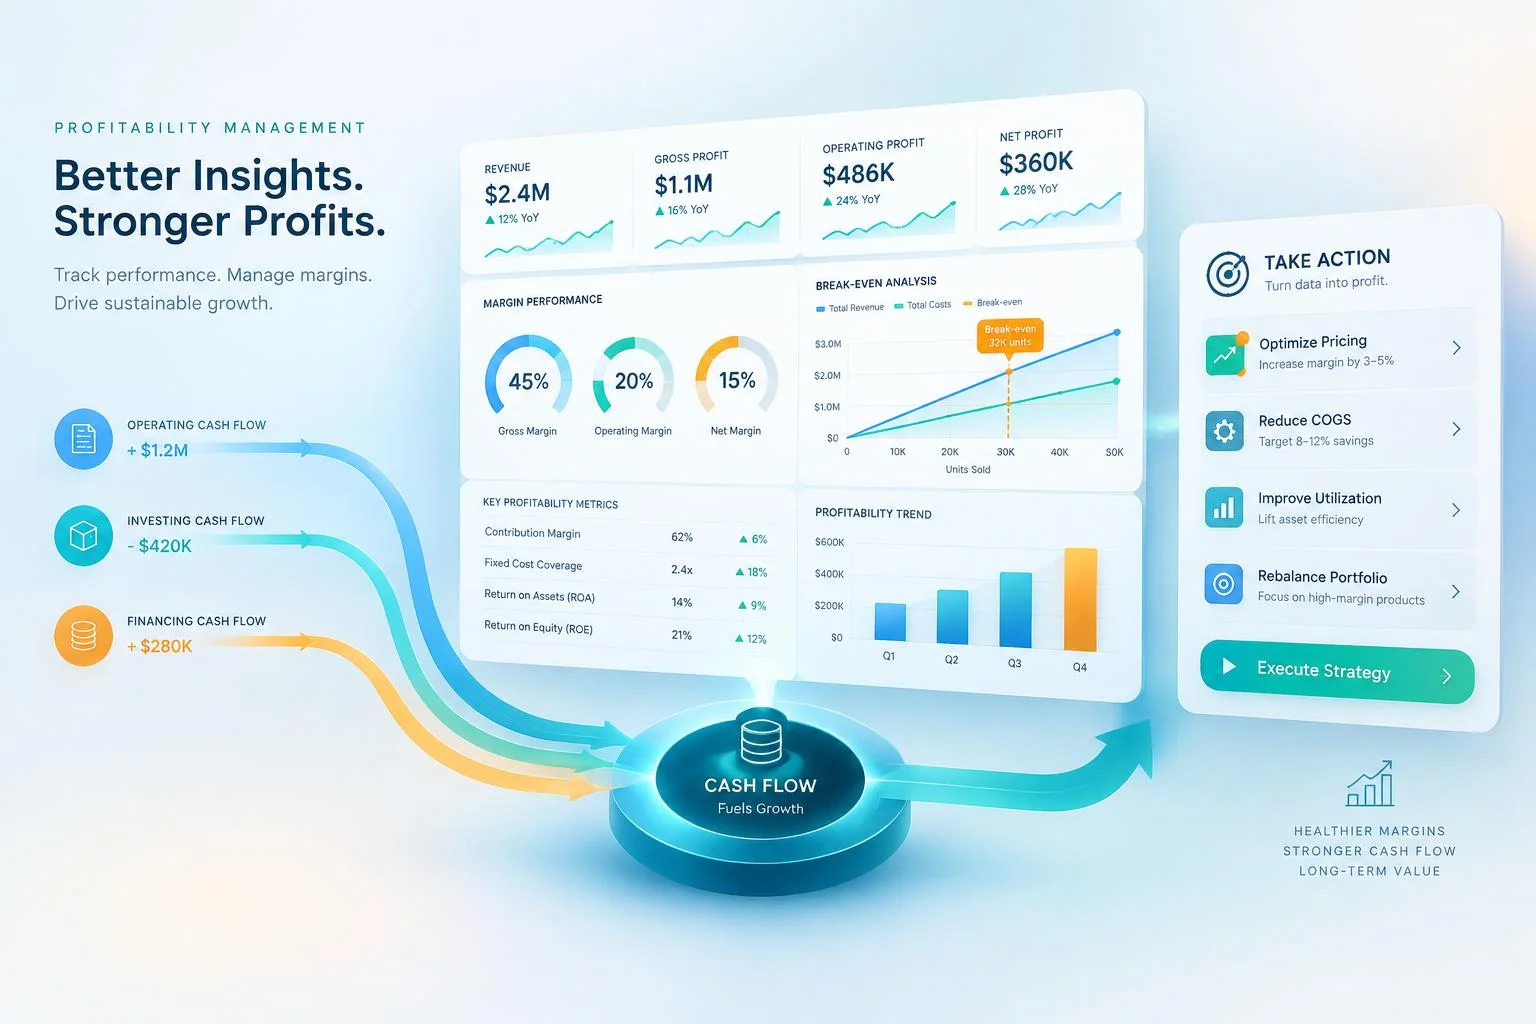
Une entreprise peut vendre beaucoup et rester fragile. La différence se joue souvent dans la qualité du pilotage financier : savoir ce que chaque euro de chiffre d’affaires produit réellement, repérer les dérives assez tôt et arbitrer avant que la trésorerie ne se tende. Pour améliorer la rentabilité, il faut donc passer d’une lecture comptable subie à une lecture financière utile à l’action.
Lire la rentabilité au-delà du chiffre d’affaires
Le premier réflexe consiste à ne pas confondre chiffre d’affaires, marge et bénéfice. Le chiffre d’affaires mesure les ventes. Il ne dit pas ce qu’il reste une fois les coûts absorbés. La rentabilité, elle, exprime la capacité de l’entreprise à générer des profits à partir des ressources mobilisées.
La marge brute correspond au chiffre d’affaires diminué du coût d’achat des marchandises ou du coût de production des services. Elle permet de juger la profitabilité du cœur d’activité. La marge nette rapporte le résultat net au chiffre d’affaires. Le résultat net est le montant restant après déduction des charges et des impôts.
Cette distinction change la manière de décider. Une offre peut sembler attractive commercialement, mais si sa marge brute est trop faible, elle consomme du temps, des équipes et parfois de la trésorerie sans créer assez de valeur. À l’inverse, une activité avec moins de volume peut être plus saine si elle dégage une meilleure marge et mobilise moins de ressources.
Les calculs à maîtriser pour piloter sans angle mort
Le seuil de rentabilité et le point mort
Le seuil de rentabilité indique le niveau de chiffre d’affaires à atteindre pour couvrir l’ensemble des charges. Sa formule est simple : charges fixes / taux de marge sur coûts variables. Le taux de marge sur coûts variables se calcule ainsi : (chiffre d’affaires – charges variables) / chiffre d’affaires.
Ce calcul sert à fixer des objectifs commerciaux réalistes, évaluer un recrutement, valider un investissement ou mesurer l’impact d’une hausse de prix. Tant que le seuil n’est pas atteint, l’entreprise travaille pour absorber sa structure. Une fois dépassé, chaque vente supplémentaire contribue davantage au résultat, car la hausse des ventes dilue les charges fixes.
Charges fixes et charges variables : la frontière décisive
Les charges fixes ne varient pas directement avec le niveau d’activité : loyers, abonnements, certains salaires, assurances. Les charges variables évoluent avec le volume de production ou de ventes : achats, commissions, logistique, matières premières selon le modèle.
Beaucoup d’erreurs de pilotage viennent d’une mauvaise classification. Si une charge variable est traitée comme fixe, la marge réelle est surestimée. Si une charge fixe est répartie sans logique, certaines offres paraissent moins rentables qu’elles ne le sont. Un compte de résultat analytique par produit, service, projet ou centre de coûts aide à éviter ce brouillage.
Les KPI financiers à suivre sans se noyer dans les chiffres
Un bon tableau de bord n’accumule pas les données : il sélectionne les indicateurs qui guident une décision. Les plus utiles dépendent du modèle économique, mais certains repères s’imposent presque partout.
| Indicateur | Ce qu’il mesure | Décision associée |
|---|---|---|
| Marge brute | Profitabilité du cœur d’activité | Revoir prix, achats ou mix d’offres |
| Marge nette | Rentabilité finale après charges | Corriger la structure de coûts |
| EBITDA | Performance opérationnelle avant intérêts, impôts, dépréciation et amortissement | Évaluer la robustesse d’exploitation |
| ROA | Résultat net / total des actifs | Mesurer l’efficacité des ressources employées |
| ROE | Résultat net / capitaux propres | Suivre la rentabilité des capitaux investis |
| ROI | Retour sur investissement | Valider un projet, un outil ou une campagne |
| CAC et LTV | Coût d’acquisition client et valeur vie client | Arbitrer les dépenses commerciales et marketing |
Pour confronter ces indicateurs à d’autres pratiques, les conseils de gestion finance entreprise offrent une lecture complémentaire entre performance opérationnelle, trésorerie et stratégie.
Le vrai enjeu n’est pas de tout suivre chaque jour. La marge, la trésorerie et les encours méritent une attention fréquente. Le ROA, le ROE ou le ROI prennent souvent plus de sens à l’échelle mensuelle ou trimestrielle, lorsqu’ils peuvent être comparés à un budget ou à une tendance.
Construire un tableau de bord qui aide vraiment à décider
Un tableau de bord financier efficace tient sur peu d’indicateurs, mais il relie le réalisé, le budget et les prévisions. Il doit faire apparaître au minimum le chiffre d’affaires, les marges, le résultat, la trésorerie, le BFR, le budget, le réalisé et les écarts.
Les bonnes questions à se poser chaque mois
- Les ventes progressent-elles plus vite ou moins vite que les charges ?
- La marge se dégrade-t-elle sur certaines offres ou certains clients ?
- Le décalage entre facturation et encaissement crée-t-il une tension de trésorerie ?
- Les stocks ou les délais de paiement augmentent-ils le BFR ?
- Les écarts par rapport au budget sont-ils ponctuels ou structurels ?
Une entreprise qui regarde ses chiffres en fin de trimestre n’a pas la même prise sur les événements que celle qui lit les signaux faibles chaque semaine. L’écart tient à la traduction des chiffres en gestes concrets : relancer plus tôt les clients, ralentir un achat non prioritaire, renégocier un fournisseur, ajuster une offre qui vend bien mais encaisse mal. Le pilotage financier cesse alors d’être un rituel administratif et devient un outil d’anticipation.
Transformer l’analyse financière en leviers de rentabilité durable
Agir sur les coûts sans dégrader l’activité
Réduire les coûts ne signifie pas couper partout. L’approche la plus saine consiste à identifier les postes qui pèsent le plus sur le résultat. La logique 80/20 de Pareto aide à les repérer : dans l’exemple le plus courant, 80 % des coûts se concentrent sur 20 % des postes de dépenses. C’est souvent là que se trouvent les gains les plus rapides : négociation avec les fournisseurs, optimisation des achats, réduction du surstockage, suppression de dépenses sans valeur ajoutée. Négocier les charges variables améliore directement la marge sur chaque vente, et réduire le surstockage allège le BFR.
Arbitrer entre rentabilité immédiate et croissance
Le pilotage financier évite aussi une vision trop court-termiste. Baisser un budget marketing peut améliorer la marge nette à court terme, mais fragiliser la croissance future. Reporter un recrutement protège la trésorerie, mais peut ralentir la production ou la qualité de service. Chaque décision financière doit donc être reliée à un effet opérationnel et stratégique.
Quand les indicateurs sont bien suivis, l’entreprise gagne en sérénité. Elle sait quelles activités sont réellement rentables, quels investissements sont soutenables et à quel moment faire appel à un logiciel comptable, à un expert-comptable ou à un accompagnement financier plus structuré. La rentabilité cesse d’être une surprise de fin d’exercice : elle se construit progressivement.
- Vendre beaucoup ne suffit pas : marges, seuil de rentabilité et KPI pour piloter la rentabilité - 9 octobre 2026
- L’accompagnement marketing digital aligne le budget, les actions et les résultats - 8 octobre 2026
- Créer une entreprise à Arras : 5 décisions à sécuriser avant l’immatriculation - 7 octobre 2026
Articles qui pourraient vous intéresser :
 Le summum de la finance : comment atteindre l’excellence financière aujourd’hui
 Billet marque au feutre noir : que signifie vraiment ce détail intriguant ?
 Préfinancement : optimisez votre trésorerie et maîtrisez vos intérêts intercalaires
 Base 2015, valeurs 2025 et calcul : l’indice des prix à la consommation hors tabac