Prêt d’honneur pour créer une entreprise : un financement sans intérêts ni caution personnelle
Le prêt d’honneur peut débloquer un projet de création ou de reprise lorsque l’apport personnel reste trop faible pour convaincre une banque. Accordé au porteur de projet à titre personnel, il est généralement sans intérêts, sans garantie et sans caution personnelle. Son intérêt dépasse donc la somme reçue : il renforce le plan de financement et apporte une première validation extérieure de la viabilité du projet.
Un prêt personnel qui renforce le financement de l’entreprise
Le prêt d’honneur pour la création d’entreprise est un crédit accordé à la personne qui crée, reprend ou, selon les dispositifs, développe une activité. L’entrepreneur s’engage à le rembourser, puis injecte les fonds dans son entreprise, le plus souvent sous forme d’apport. Ce n’est ni une subvention ni un prêt bancaire classique accordé à la société.
Son fonctionnement repose sur un principe simple : l’organisme étudie le dossier et le projet avant une présentation devant un comité d’agrément. En contrepartie, le prêt reste remboursable, habituellement sur plusieurs années, mais sans intérêts. L’absence de garantie et de caution personnelle le distingue de nombreux financements professionnels.
Pourquoi les banques y voient un signal positif
Un prêt d’honneur augmente l’apport personnel et, par conséquent, les fonds propres mobilisés au démarrage. Pour une banque, cette structure financière plus solide réduit le déséquilibre entre les ressources durables et les besoins à financer : matériel, travaux, stock initial, fonds de roulement ou trésorerie de lancement. Le passage en comité ne garantit jamais l’obtention d’un crédit bancaire, mais il crédibilise le projet auprès d’un interlocuteur financier.
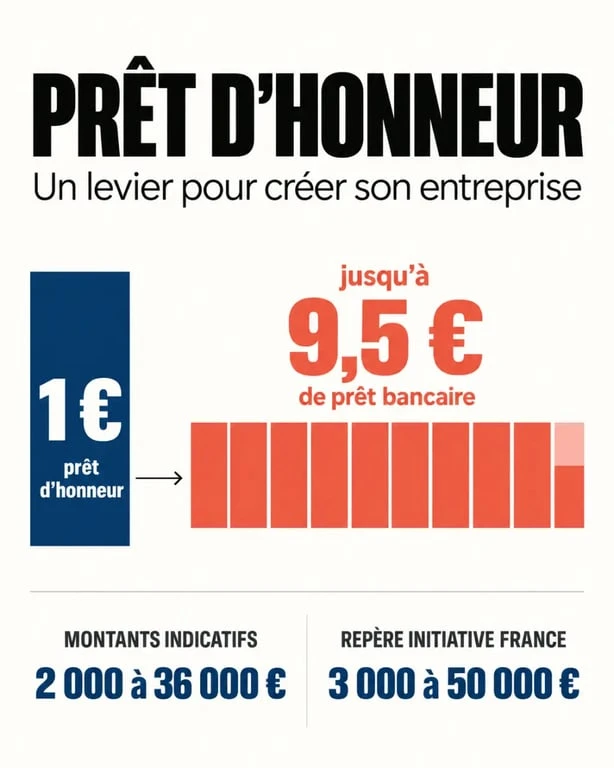
Dans le réseau Initiative France, l’effet de levier moyen annoncé est de 9,5 € de prêt bancaire pour 1 € de prêt d’honneur. Ce ratio illustre le rôle de déclencheur du dispositif. Le prêt d’honneur couvre rarement tout le budget à lui seul et s’inscrit dans un montage associant apport, prêt bancaire et, selon les cas, d’autres aides ou financements.
Montant, remboursement et dépenses : ce qu’il faut anticiper
Les règles ne sont pas uniformes. Elles dépendent du réseau, du territoire, de la nature du projet et de son besoin de financement. À titre de repère, les montants généralement indiqués vont de 2 000 à 36 000 €. Chez Initiative France, ils peuvent aller de 3 000 à 50 000 €, avec un montant moyen de 10 000 € accordé par les comités d’agrément.
| Élément | Repères à retenir | Conséquence pratique |
|---|---|---|
| Taux | Taux zéro | Pas d’intérêts à intégrer au coût du crédit |
| Garanties | Sans garantie ni caution personnelle | Le prêt repose sur l’engagement personnel du porteur |
| Durée | Souvent 3 à 5 ans | Prévoir la mensualité dans le budget personnel |
| Usage | Renforcement de l’apport et du plan de financement | Facilite le montage d’un prêt bancaire complémentaire |
Ne confondez pas besoin d’investissement et besoin de trésorerie
Le montant demandé doit correspondre à un besoin clairement démontré dans le plan de financement. Une machine, un véhicule, un droit au bail ou un stock peuvent nécessiter des ressources de départ. Une activité peut aussi rencontrer des difficultés faute de trésorerie disponible avant les premières ventes. Le comité examine donc l’équilibre d’ensemble, et pas seulement la liste des achats.
Le prêt d’honneur peut servir de relais entre les premières dépenses et le moment où l’activité commence à encaisser régulièrement. Cet intervalle, souvent appelé cycle de trésorerie, mérite d’être chiffré mois par mois. Indiquez les délais de règlement des clients, les charges fixes et une marge de sécurité. Cette approche rend la demande plus réaliste et facilite l’évaluation du besoin réel.
Votre projet est-il éligible au prêt d’honneur ?
Les créateurs et repreneurs d’entreprise sont les principaux bénéficiaires. Certains dispositifs s’adressent aussi aux entreprises en phase de premier développement. L’éligibilité ne dépend toutefois pas uniquement d’un statut, d’un âge ou d’une idée. Le réseau évalue la cohérence économique du projet, la capacité du porteur à le conduire et la faisabilité du remboursement.
Comprendre le prêt d’honneur pour financer son entreprise : Le guide officiel de Bpifrance détaille les prêts d’honneur à taux zéro, sans garantie ni caution personnelle, ainsi que leurs conditions et avantages.
Les critères réellement examinés
Un dossier solide présente une offre compréhensible, des clients ou des marchés identifiés, une stratégie commerciale crédible et des hypothèses financières justifiées. Le comité cherche notamment à savoir d’où viendra le chiffre d’affaires, à quel rythme, avec quelles charges et avec quel besoin de financement. Une prévision optimiste sans explication convainc moins qu’un scénario prudent étayé par des devis, une étude locale ou de premiers échanges commerciaux.
- Un business plan cohérent avec le projet et le profil du dirigeant ;
- Un plan de financement équilibré, incluant l’apport et les autres ressources ;
- Une capacité de remboursement compatible avec les revenus prévisionnels ;
- Une préparation sérieuse de l’activité, de la réglementation et du marché ;
- Le respect des secteurs et des activités acceptés par l’organisme sollicité.
Certains secteurs peuvent être exclus ou soumis à des règles particulières selon l’organisme. Vérifiez donc les critères locaux avant de consacrer du temps au montage du dossier. Un refus ne signifie pas forcément que le projet est mauvais. Il peut révéler un besoin de fonds propres plus élevé, des prévisions à retravailler ou une inadéquation avec le dispositif choisi.
À qui s’adresser et quel accompagnement attendre
Les prêts d’honneur sont proposés par des réseaux d’accompagnement implantés sur les territoires. Initiative France est l’un des acteurs les plus connus. D’autres structures, telles que Réseau Entreprendre, France Active ou l’Adie, peuvent proposer des solutions adaptées à certains profils ou projets, avec leurs propres modalités. Bpifrance Création et les outils d’Infogreffe permettent également de s’orienter dans l’écosystème des aides et des financements.
Comparer les réseaux au-delà du montant affiché
Le bon interlocuteur n’est pas nécessairement celui qui affiche le plafond le plus élevé. Comparez le périmètre géographique, les activités soutenues, le stade du projet, la compatibilité avec votre prêt bancaire et le type de suivi proposé. L’accompagnement gratuit peut inclure des rendez-vous de préparation, l’analyse des prévisions, un suivi après le démarrage et parfois un parrainage par un entrepreneur expérimenté.
Ce suivi aide à repérer une marge insuffisante, une trésorerie sous-estimée ou un prix de vente mal positionné avant que ces fragilités ne deviennent des difficultés réelles. Les entreprises soutenues affichent un taux de survie à trois ans de 90 %, contre 70 % en moyenne pour le passage de ce cap. L’accompagnement fait donc partie du dispositif, au même titre que le financement.
Préparer la demande et réussir le comité d’agrément
La demande commence généralement par une prise de contact avec une antenne locale. Un conseiller vérifie l’adéquation du projet au dispositif, puis vous accompagne dans l’instruction. N’attendez pas d’avoir tout dépensé ou signé l’ensemble de vos engagements. Le prêt d’honneur est plus utile lorsqu’il est intégré au montage financier avant le démarrage effectif.
Les pièces et messages à préparer
Le contenu exact varie, mais vous devrez habituellement fournir un business plan, un plan de financement initial, un compte de résultat prévisionnel, un plan de trésorerie, vos devis ou éléments de chiffrage et les informations sur les financements déjà sollicités. Pour une reprise, ajoutez les éléments permettant de comprendre le prix de cession, la clientèle et les résultats historiques.
- Chiffrez précisément le besoin et séparez les investissements, la trésorerie et les imprévus.
- Expliquez votre apport personnel et le rôle exact du prêt d’honneur dans le montage.
- Préparez un pitch simple : problème client, solution, marché, modèle économique et objectifs.
- Anticipez les questions sur les risques, les ventes attendues et votre capacité à rembourser.
- Demandez un rendez-vous au réseau le plus pertinent sur votre territoire.
Devant le comité d’agrément, privilégiez la clarté plutôt que le jargon. Présentez les zones de risque, les actions prévues pour les limiter et le lien entre vos chiffres et la réalité opérationnelle. Un projet convaincant n’est pas celui qui promet une croissance immédiate. C’est celui dont le financement, le calendrier et les décisions du dirigeant restent cohérents.
- Prêt d’honneur pour créer une entreprise : un financement sans intérêts ni caution personnelle - 29 septembre 2026
- Créer une entreprise avec l’INPI : ce qui est gratuit avant le dépôt - 28 septembre 2026
- L’intelligence artificielle sur téléphone simplifie la photo, la traduction et l’organisation - 27 septembre 2026
Articles qui pourraient vous intéresser :
 Le summum de la finance : comment atteindre l’excellence financière aujourd’hui
 Billet marque au feutre noir : que signifie vraiment ce détail intriguant ?
 Préfinancement : optimisez votre trésorerie et maîtrisez vos intérêts intercalaires
 Base 2015, valeurs 2025 et calcul : l’indice des prix à la consommation hors tabac