Prêt création entreprise sans apport : les portes qui restent ouvertes
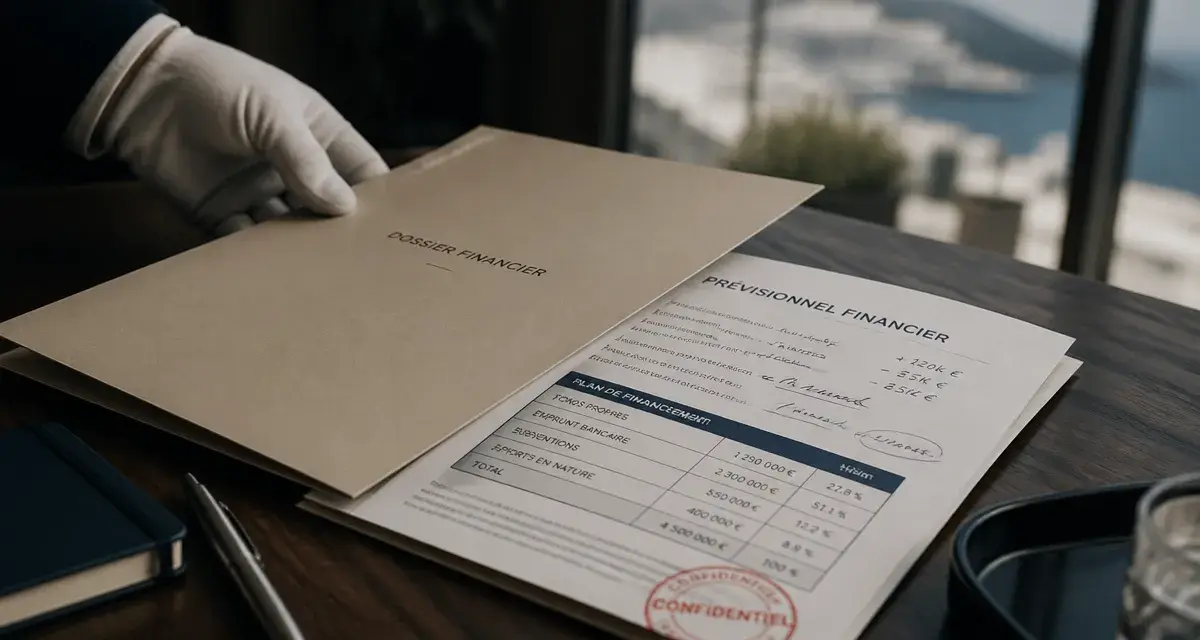
Pas d’épargne de côté, pas de bien à mettre en garantie, et pourtant un projet solide à lancer : cette situation ne ferme pas la porte au financement. L’apport personnel facilite l’obtention d’un prêt professionnel, mais il n’est ni une condition légale ni une fatalité. Des dispositifs entiers existent précisément pour les créateurs qui démarrent de zéro, à condition de savoir où frapper et comment présenter son dossier.
L’apport personnel n’est pas une obligation légale, mais il pèse dans la balance
Aucune loi n’impose de disposer d’un apport personnel pour créer une entreprise ou obtenir un prêt professionnel. Dans les faits cependant, les banques traditionnelles s’appuient sur cet apport comme premier indicateur de la capacité du porteur de projet à s’engager financièrement et à absorber les premiers imprévus. Un établissement bancaire cherche à partager le risque plutôt qu’à le porter seul : plus l’apport est élevé, plus le prêt accordé peut l’être en proportion, généralement dans une fourchette de 10 à 30 % du montant total du projet.
Pourquoi les banques y tiennent autant
Sans apport, la banque finance 100 % du risque initial. Ce n’est pas qu’elle doute du projet en tant que tel, mais elle manque d’un signal tangible sur l’engagement personnel du créateur. C’est cette absence de signal, plus que l’absence d’argent elle-même, qui complique l’accès au crédit bancaire classique. La bonne nouvelle est que d’autres signaux existent pour rassurer un financeur : un prévisionnel réaliste, un accompagnement structuré, ou des garanties alternatives peuvent jouer un rôle équivalent.
Qui est le plus concerné par ce manque d’apport
Les profils qui démarrent sans apport sont souvent des créateurs issus de parcours sans capital constitué au préalable : jeunes diplômés, demandeurs d’emploi en reconversion, salariés qui quittent un poste pour se lancer, ou porteurs de projet dans des zones où l’accès au crédit bancaire classique reste difficile. Ce n’est pas un profil marginal, c’est une situation extrêmement répandue au moment de la création.
Les solutions de financement qui ne demandent pas d’apport
Plusieurs dispositifs ont été pensés spécifiquement pour combler ce vide entre l’absence de capital et le besoin réel de trésorerie de départ. Ils ne se substituent pas totalement à un prêt bancaire classique, mais ils peuvent le remplacer, le compléter, ou servir de tremplin vers lui.
Le microcrédit professionnel, la porte d’entrée la plus accessible
Le microcrédit professionnel, porté notamment par l’Adie, permet de financer un projet jusqu’à 17 000 € sans exiger d’apport personnel ni de garantie bancaire classique. Il s’adresse en priorité aux personnes exclues du système bancaire traditionnel : chômeurs, bénéficiaires de minima sociaux, ou simplement créateurs sans historique de crédit suffisant. Cette solution s’accompagne généralement d’un suivi personnalisé, ce qui augmente sensiblement les chances de pérennité du projet.
Le prêt d’honneur, un prêt de confiance sans garantie ni intérêt
Distribué par des réseaux comme Initiative France ou Réseau Entreprendre, le prêt d’honneur est accordé sans garantie personnelle et sans taux d’intérêt. Il repose sur la confiance dans le porteur de projet et sur la qualité de son dossier. Ce prêt agit souvent comme un effet de levier : les banques considèrent un prêt d’honneur obtenu comme un signal de crédibilité qui facilite l’accord d’un prêt complémentaire, parfois jusqu’à cinq fois le montant initial.
Le financement participatif et le love money
Le crowdfunding, sous forme de don, de prêt participatif ou de prise de participation, permet de réunir des fonds sans passer par un circuit bancaire. Le love money, c’est-à-dire les sommes apportées par la famille ou les proches sous forme de don, de prêt ou d’entrée au capital, joue un rôle similaire : il peut à la fois financer le projet et constituer, indirectement, l’apport que la banque réclamera ensuite pour un prêt complémentaire.
Les garanties alternatives qui remplacent l’apport
Quand l’apport manque, d’autres formes de garantie peuvent rassurer le financeur : la garantie Bpifrance, qui couvre une partie du prêt en cas de défaillance, le nantissement, le gage sur un bien professionnel, ou encore la caution personnelle d’un tiers. Ces mécanismes réduisent le risque perçu par la banque sans exiger que le créateur ait lui-même de l’épargne disponible.
Sans apport, le porteur de projet doit rendre visible ce que l’argent aurait rendu évident. Le business plan, les garanties alternatives et l’accompagnement jouent ce rôle : ils donnent au financeur des repères concrets pour évaluer le risque, là où l’apport aurait servi de premier signal.
Les aides spécifiques selon le profil du créateur
Au-delà des prêts, plusieurs dispositifs publics allègent le démarrage sans passer par un emprunt, ce qui réduit d’autant le besoin de financement externe.
Auto-entrepreneur : des besoins limités, des solutions calibrées
Pour une micro-entreprise, les besoins de trésorerie de départ sont souvent plus réduits qu’une société classique : achat de petit matériel, premier stock, outils numériques. Le microcrédit professionnel, avec ses montants pouvant descendre bien en dessous de 10 000 €, correspond bien à cette échelle. L’ACRE, qui allège les charges sociales pendant les premiers mois d’activité, complète utilement ce financement en réduisant la pression sur la trésorerie plutôt qu’en apportant du capital.
Demandeur d’emploi : transformer ses droits en capital de départ
Un demandeur d’emploi qui crée son entreprise peut mobiliser l’ARCE, qui permet de percevoir 45 % des droits restants au chômage sous forme de capital versé en deux fois, directement injectable dans le projet. À défaut, le maintien de l’ARE pendant la phase de démarrage assure un revenu de subsistance pendant que l’activité se met en place. Ces deux options ne sont pas cumulables telles quelles et méritent d’être arbitrées selon le besoin réel de trésorerie immédiate ou de revenu étalé dans le temps.
Construire un dossier qui compense l’absence d’apport
Un dossier de financement sans apport doit travailler plus fort sur les autres critères pour emporter la conviction du financeur. Trois éléments reviennent systématiquement dans les projets qui aboutissent.
Un business plan qui tient la route
Le prévisionnel financier doit démontrer une rentabilité réaliste, un besoin en fonds de roulement correctement chiffré, et une connaissance fine du marché visé. Un dossier flou ou trop optimiste attire immédiatement la méfiance, tandis qu’un prévisionnel prudent, appuyé sur des hypothèses vérifiables, inspire confiance même sans apport en face.
L’accompagnement, un facteur qui change réellement la donne
Passer par une structure d’accompagnement, que ce soit l’Adie, Initiative France, Réseau Entreprendre ou France Active, améliore concrètement les chances d’obtenir un financement. Ces réseaux valident en amont la cohérence du projet, ce qui rassure les financeurs en aval et sert souvent de filtre qualité implicite dans l’instruction des dossiers.
Les pièces à réunir avant de frapper aux portes
Un dossier crédible rassemble généralement le prévisionnel financier, un plan de financement détaillant chaque source de fonds, les statuts ou projets de statuts de l’entreprise, et le cas échéant les justificatifs de dons ou prêts familiaux. Cette dernière catégorie, quand elle provient de proches, doit être déclarée dans les formes prévues, notamment via une reconnaissance de dette ou une déclaration fiscale adaptée selon la nature du financement reçu.
Vers qui se tourner concrètement
Chaque acteur du financement sans apport a une spécialité qu’il vaut mieux connaître avant de le solliciter, pour ne pas perdre de temps sur une demande mal orientée.
Les réseaux d’accompagnement et de microcrédit
L’Adie reste la référence pour le microcrédit professionnel et les profils les plus éloignés du système bancaire classique. Initiative France et Réseau Entreprendre se concentrent sur le prêt d’honneur et l’effet de levier qu’il génère auprès des banques. France Active vient compléter ce dispositif avec des garanties adaptées aux structures qui manquent de sûretés à offrir.
Les institutions publiques et l’accompagnement à l’emploi
Bpifrance propose des prêts aidés et des garanties qui réduisent le risque porté par la banque, sans exiger d’apport en contrepartie. France Travail, de son côté, gère les dispositifs liés à l’ARE et à l’ARCE pour les demandeurs d’emploi créateurs, et propose souvent un accompagnement dédié en amont du dépôt de dossier.
Combiner plusieurs de ces solutions plutôt que d’en attendre une seule qui couvrirait tout le besoin reste souvent la stratégie la plus réaliste : un microcrédit pour l’équipement, une aide pour la trésorerie, et un accompagnement pour crédibiliser l’ensemble face aux financeurs restants.
- Prêt création entreprise sans apport : les portes qui restent ouvertes - 23 septembre 2026
- Stratégie marketing et intelligence artificielle : relier données, personnalisation et décisions business - 22 septembre 2026
- Logiciel de comptabilité simple : comment choisir l’outil idéal pour automatiser votre gestion - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Crédit à l’étranger en ligne pour interdit bancaire : solutions et limites
 Livret A face à l’inflation : rendement réel, calcul des taux et stratégies d’épargne en 2025
 Exonération de charges patronales pour un travailleur handicapé : RQTH, OETH et aides Agefiph
 Loi Hamon et e-commerce : checklist de conformité pour éviter les sanctions