Analyse financière à Toulouse : choisir un conseil qui éclaire vos marges et votre trésorerie
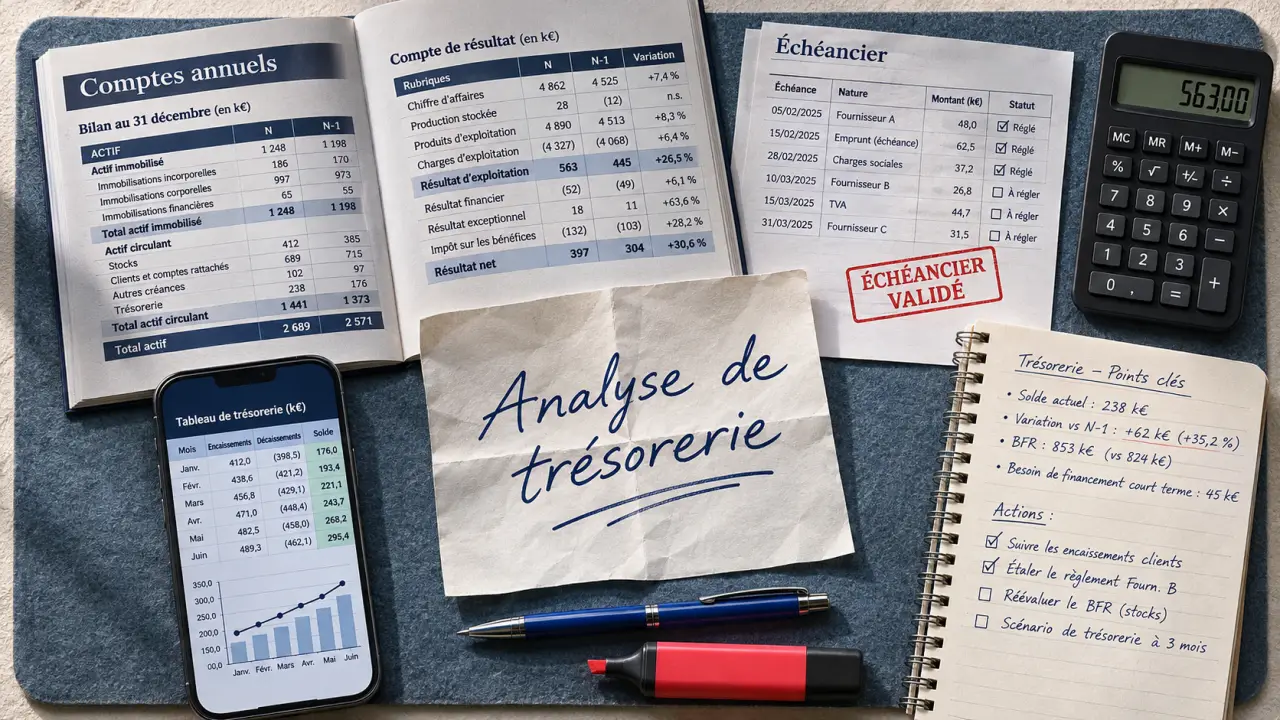
Une entreprise peut afficher un bénéfice tout en manquant de liquidités pour payer ses échéances. Pour un dirigeant, rechercher un accompagnement en analyse financière à Toulouse revient donc à chercher des réponses concrètes : peut-on investir, recruter, emprunter ou absorber un retard de paiement ? Le bon prestataire doit relier vos comptes à ces décisions, puis vous remettre des outils utilisables au quotidien, pas seulement un rapport de ratios.
Partir de la décision à prendre, plutôt que d’un diagnostic standard
L’analyse financière examine la rentabilité, les équilibres du bilan et les flux de trésorerie d’une entreprise. Elle s’appuie sur les comptes, mais aussi sur les données commerciales et opérationnelles. Son intérêt est de comprendre ce qui produit la performance, ce qui la fragilise et quelles actions restent financièrement soutenables.
Avant de solliciter un cabinet à Toulouse ou en Haute-Garonne (31), formulez votre besoin en une question précise. « Pourquoi notre trésorerie baisse-t-elle malgré la croissance ? » appelle une mission différente de « Quelle capacité d’emprunt pouvons-nous mobiliser ? ». La question de départ détermine le périmètre, les documents nécessaires et les livrables.
| Situation rencontrée | Analyse à privilégier | Décision à éclairer |
|---|---|---|
| Trésorerie sous tension | Encaissements, décaissements et besoin en fonds de roulement | Agir sur les délais ou financer un décalage temporaire |
| Chiffre d’affaires en hausse, résultat décevant | Marges par activité, client ou prestation | Revoir les prix, les coûts ou le portefeuille commercial |
| Projet d’équipement ou de recrutement | Budget prévisionnel et étude de rentabilité | Investir immédiatement, adapter le projet ou le différer |
| Recherche de financement | Structure financière et capacité de remboursement | Choisir un financement cohérent avec le besoin |
Le niveau de détail doit rester proportionné à l’entreprise. Une TPE cherchera souvent une lecture claire de ses disponibilités et de sa marge. Une PME multi-activités pourra avoir besoin d’un suivi analytique plus fin. Pour une startup, l’attention portera notamment sur la consommation de trésorerie et les ressources nécessaires jusqu’aux prochaines étapes de développement.
Exiger une lecture croisée des marges, du bilan et des flux
Comprendre la rentabilité réelle de l’activité
Le compte de résultat permet d’examiner les revenus, les charges et la formation du résultat. Mais une moyenne globale peut masquer des écarts importants. L’analyse des marges doit, lorsque les données le permettent, distinguer les produits, les missions ou les catégories de clients. Elle aide à repérer une activité porteuse, une prestation sous-facturée ou des coûts devenus disproportionnés.
Comprendre et calculer le besoin en fonds de roulement (BFR) : Ce guide de référence de Bpifrance explique comment anticiper le décalage entre dépenses et recettes pour mieux piloter la trésorerie de l’entreprise.
Le conseiller doit également expliciter les retraitements retenus : une charge exceptionnelle ne se lit pas comme une dépense récurrente. Sans cette distinction, le budget risque de reproduire une image déformée du fonctionnement courant.
Vérifier que la croissance reste finançable
Le bilan renseigne sur les ressources de l’entreprise et leur emploi : capitaux propres, dettes, immobilisations, stocks et créances. Le besoin en fonds de roulement correspond au financement nécessaire au cycle d’exploitation, notamment lorsque les dépenses précèdent les encaissements. Une hausse des ventes peut l’accroître avant même que les bénéfices deviennent disponibles en banque.
Imaginez une nappe trop courte : couvrir davantage un côté découvre aussitôt l’autre. La trésorerie fonctionne parfois ainsi lorsqu’on finance un investissement avec l’argent destiné aux fournisseurs. Pour éviter ce déplacement invisible du risque, demandez une lecture des flux par usage : exploitation courante, investissements et financement. Elle permet de distinguer une vraie amélioration de liquidité d’un simple report de paiement.
L’optimisation de la structure financière consiste alors à rechercher un équilibre adapté entre fonds propres, emprunts et ressources de court terme. L’objectif n’est pas de réduire toute dette, mais de conserver une capacité de remboursement compatible avec l’activité et ses aléas.
Transformer le diagnostic en outils de pilotage simples
Un accompagnement utile ne s’arrête pas au constat. Il traduit les conclusions en prévisions et en actions attribuées à des responsables. Les outils peuvent rester simples : un tableur structuré suffit parfois, à condition que les données soient fiables, les hypothèses visibles et les mises à jour régulières.
- Un plan de trésorerie positionne les encaissements et décaissements selon leurs dates attendues, pas seulement selon les dates de facturation.
- Un budget prévisionnel relie les objectifs commerciaux aux achats, aux effectifs et aux charges de fonctionnement.
- Un tableau de bord suit les indicateurs décisifs : marges, impayés, trésorerie disponible ou écarts au budget.
- Des scénarios mesurent les conséquences d’un retard client, d’une baisse d’activité ou d’un investissement décalé.
Chaque indicateur doit déboucher sur une règle de gestion. Si les créances échues augmentent, qui relance les clients ? Si la marge recule, faut-il ajuster les tarifs ou revoir les achats ? Un tableau de bord sans responsable ni action devient vite un document supplémentaire.
Prévoyez aussi un transfert de méthode. Votre équipe doit savoir d’où viennent les chiffres, ce qu’ils signifient et comment les actualiser. La qualité du pilotage dépend autant de cette appropriation que du logiciel utilisé.
Sécuriser un financement, un investissement ou une transmission
Pour une recherche de financements bancaires, l’analyse doit rapprocher le montant demandé, l’usage des fonds et les flux permettant le remboursement. Le dossier gagne en cohérence lorsque les prévisions budgétaires reposent sur des hypothèses commerciales explicites et intègrent les besoins de trésorerie associés au projet. Cela prépare la négociation avec les partenaires financiers, sans garantir leur accord.
Une étude de rentabilité d’investissement doit dépasser le seul prix d’achat. Elle intègre les coûts de mise en service, les charges supplémentaires, les gains attendus et leur calendrier. Tester une montée en charge plus lente permet d’évaluer la résistance du projet avant de s’engager.
Les opérations de cession, de transmission, de levée de fonds ou de fusion-acquisition nécessitent un périmètre plus spécifique. Il peut s’agir d’analyser la rentabilité récurrente, l’endettement, les besoins futurs ou les risques liés à la concentration du chiffre d’affaires. Dans une croissance externe, il faut également examiner le financement de l’acquisition et les conséquences de l’intégration.
Un diagnostic financier courant ne remplace pas automatiquement une évaluation d’entreprise ou un audit d’acquisition. Faites préciser les travaux inclus et les interventions juridiques, fiscales ou spécialisées à coordonner.
Comparer les prestataires à Toulouse sur des engagements vérifiables
Un expert-comptable, un cabinet de conseil financier ou un directeur administratif et financier externalisé peuvent intervenir, selon leurs compétences et le périmètre proposé. Choisissez d’abord une expérience correspondant à votre situation : suivi récurrent d’une PME, financement d’un projet, activité de services ou opération de transmission.
La proximité facilite les échanges avec le dirigeant et les équipes. Elle devient particulièrement utile si le conseiller comprend vos cycles de facturation, votre saisonnalité et vos contraintes opérationnelles. Une adresse toulousaine ne suffit toutefois pas : demandez qui réalisera effectivement la mission et à quelle fréquence vous échangerez.
Pour comparer les propositions, demandez un devis précisant :
- les questions traitées et les exclusions de mission ;
- les documents à transmettre et le calendrier de travail ;
- les livrables remis et leur format modifiable ou non ;
- les modalités de restitution et de suivi des recommandations ;
- les honoraires, les éventuels compléments et la confidentialité des informations.
Pour préparer le premier rendez-vous, rassemblez vos derniers comptes, une situation récente, les échéanciers d’emprunt, les créances clients et vos principaux projets. Présentez ensuite la décision qui vous préoccupe et son échéance. Vous pourrez ainsi évaluer si le professionnel propose une démarche adaptée, plutôt qu’une prestation standard dont l’utilité resterait difficile à mesurer.
- Analyse financière à Toulouse : choisir un conseil qui éclaire vos marges et votre trésorerie - 19 novembre 2026
- Quel logiciel de gestion de parc informatique choisir ? Inventaire, coûts et test terrain - 18 novembre 2026
- Demander une analyse financière sur Mégalis : les annexes à vérifier avant de lancer le calcul - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Immediate i600 folex : avis, risques et fonctionnement de cette plateforme
 Scpi halal : comment investir dans la pierre en respectant la charia
 Hausse des frais bancaires de 8,95 % : 3 stratégies pour protéger votre épargne en 2025
 Acompte de TVA pour congés : 80% de versement et procédure de régularisation