Gestion de trésorerie : 5 indicateurs pour anticiper une tension et protéger l’activité
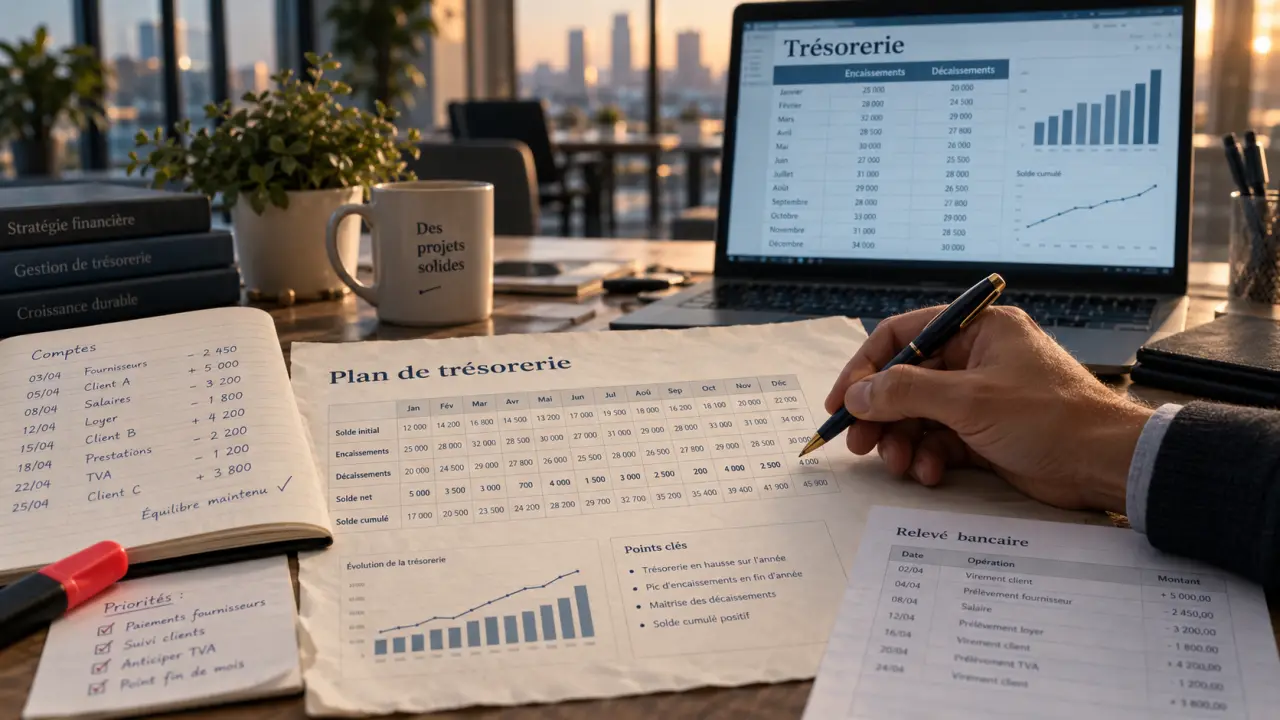
La gestion de trésorerie consiste à prévoir, suivre et arbitrer les entrées et les sorties d’argent de l’entreprise. Son objectif est concret : disposer des liquidités nécessaires au bon moment pour payer les salaires, les fournisseurs, les impôts, les emprunts et les dépenses courantes, sans immobiliser inutilement des fonds. Ce pilotage à court terme contribue directement à la continuité de l’activité.
Comprendre ce que la trésorerie mesure vraiment
La trésorerie correspond aux disponibilités immédiatement mobilisables : soldes bancaires, caisse et, selon leur degré de disponibilité, certains placements très liquides. La gestion de trésorerie organise les flux financiers pour connaître le solde actuel, anticiper son évolution et agir avant qu’un découvert ou un incident de paiement ne survienne.
Calculateur de trésorerie prévisionnel
Saisissez vos prévisions pour les 6 prochaines périodes. Note : Les montants doivent correspondre aux dates probables d’encaissement ou de décaissement.
| Période | Encaissements (€) | Décaissements (€) | Flux Net (€) | Solde Cumulé (€) |
|---|
- Flux Net = Encaissements – Décaissements
- Solde Cumulé = Solde Période Précédente + Flux Net
Trésorerie, liquidité et rentabilité : trois notions à ne pas confondre
Une entreprise peut être rentable tout en manquant de trésorerie. Elle peut avoir facturé des prestations avec une marge satisfaisante, mais attendre le règlement de ses clients alors que les charges sont déjà exigibles. La rentabilité mesure la capacité à générer un résultat. La liquidité désigne la capacité à honorer les échéances à court terme. La trésorerie correspond aux moyens disponibles pour le faire immédiatement.
Cette distinction évite une erreur fréquente : considérer le chiffre d’affaires ou le bénéfice comme de l’argent encaissé. Pour piloter correctement, il faut raisonner en dates réelles de paiement, et pas seulement en factures émises ou reçues. Une vente enregistrée en comptabilité ne finance les dépenses qu’à partir de son encaissement.
Le rôle du fonds de roulement et du BFR
Le fonds de roulement finance durablement une partie de l’exploitation. Le besoin en fonds de roulement, ou BFR, représente l’argent immobilisé entre l’achat ou la production et l’encaissement client : stocks, créances clients et avances versées, après déduction des dettes fournisseurs. Plus le BFR augmente, plus il pèse sur la trésorerie.
Réduire les retards de règlement, ajuster les stocks et négocier des échéances cohérentes avec les fournisseurs sont donc des leviers concrets. Une entreprise peut ainsi améliorer sa liquidité sans augmenter immédiatement son chiffre d’affaires, simplement en raccourcissant le délai entre une vente et son encaissement.
Identifier les causes d’une tension avant qu’elle ne devienne critique
Une difficulté de trésorerie survient rarement sans signaux précurseurs. Elle résulte souvent d’un décalage cumulé entre encaissements et décaissements, aggravé par un manque de visibilité. Le risque est plus élevé lorsque les charges fixes restent stables alors que l’activité est saisonnière ou que les clients paient tardivement.
- Retards de paiement clients : une facture impayée augmente l’encours client et reporte l’entrée de liquidités attendue.
- Échéances concentrées : salaires, cotisations sociales, impôts, remboursements d’emprunt et fournisseurs peuvent tomber sur la même période.
- Stock excessif : il mobilise du cash sans garantir une vente rapide.
- Investissements mal synchronisés : un achat utile peut fragiliser le solde bancaire s’il est financé trop tôt ou sans solution adaptée.
- Prévisions non mises à jour : un plan juste au moment de sa création devient trompeur si les échéances ou les montants évoluent.
Une réserve disponible ne sert pas uniquement à couvrir une dépense imprévue. Elle laisse le temps de choisir entre relancer un client, différer une commande, négocier un échéancier ou mobiliser un financement. Sans cette marge de manœuvre, chaque aléa impose une décision urgente, souvent plus coûteuse.
Le niveau de sécurité dépend du rythme d’activité, de la volatilité des encaissements et de la capacité à réduire rapidement certaines sorties. Une entreprise dont les règlements sont irréguliers devra suivre ses flux plus fréquemment qu’une structure dont les encaissements sont réguliers et prévisibles.
Construire un plan de trésorerie utile pour décider
Le plan de trésorerie traduit le budget en mouvements de cash. Il ne se limite pas à additionner recettes et dépenses : il affecte chaque flux à sa date probable d’encaissement ou de décaissement. Un suivi mensuel constitue une base solide. Pendant une période tendue, une mise à jour hebdomadaire, voire quotidienne, donne une vision plus fiable.
Partir du solde bancaire réel et ventiler les flux
Commencez avec le solde bancaire disponible, puis listez les encaissements attendus : règlements clients, acomptes, remboursements, financements ou produits financiers. Inscrivez ensuite les décaissements : fournisseurs, paie, charges sociales, loyers, taxes, abonnements, emprunts et investissements.
Distinguer les montants certains des montants probables évite de fonder une décision sur une rentrée incertaine. Une facture annoncée mais non confirmée ne doit pas être traitée comme un encaissement garanti. Cette séparation permet aussi d’identifier rapidement les périodes qui dépendent d’un seul règlement important.
| Élément à prévoir | Question de pilotage | Action possible |
|---|---|---|
| Encaissements clients | La date de règlement est-elle confirmée ? | Relancer, demander un acompte ou adapter les conditions de paiement |
| Charges fixes | Quel montant sortira quoi qu’il arrive ? | Sanctuariser la provision correspondante |
| Fiscalité et charges sociales | Quelles échéances arrivent prochainement ? | Inscrire les dates et provisionner progressivement |
| Investissements | Peuvent-ils être décalés ou financés ? | Arbitrer entre achat, crédit, location ou report |
Comparer le prévu au réel sans attendre la clôture comptable
À chaque mise à jour, comparez les prévisions avec les mouvements bancaires observés. Chaque écart doit être expliqué : facture réglée plus tard, montant fournisseur différent, dépense oubliée, baisse d’activité ou encaissement avancé. Ce contrôle transforme le tableau en véritable outil de décision.
Il permet aussi d’améliorer les prévisions suivantes. Si les clients paient systématiquement plus tard que prévu, le plan doit intégrer ce délai réel. Si certaines dépenses sont régulièrement oubliées, elles doivent être ajoutées au suivi. L’objectif est d’anticiper un besoin de financement plutôt que de le subir au dernier moment.
Suivre les 5 indicateurs qui rendent les alertes visibles
Quelques indicateurs suffisent pour instaurer un tableau de bord lisible. Ils doivent être suivis dans la durée, car une valeur isolée dit peu de choses sur une tendance. L’intérêt réside dans l’évolution du chiffre et dans son rapprochement avec les échéances à venir.
- Le solde de trésorerie disponible indique ce qui peut être utilisé immédiatement. Il doit être rapproché du solde bancaire, après prise en compte des opérations en cours.
- Le solde cumulé prévisionnel, calculé période après période, révèle la semaine ou le mois où la trésorerie risque de devenir négative.
- Le BFR montre si l’exploitation absorbe davantage de liquidités, notamment à cause des stocks ou des créances clients.
- Le DSO, ou Days Sales Outstanding, mesure le délai moyen de paiement des clients. Une hausse durable signale un ralentissement des encaissements.
- Les écarts entre prévisionnel et réel testent la fiabilité du plan et indiquent où affiner les hypothèses.
Le DPO, ou délai moyen de paiement des fournisseurs, complète utilement cette lecture. L’enjeu n’est pas de payer le plus tard possible, mais de respecter les accords négociés et d’aligner les sorties avec les entrées sans détériorer la relation fournisseur. Une gestion saine protège donc le compte bancaire et la qualité des relations commerciales.
Mettre en place une routine de gestion adaptée à l’entreprise
Dans une petite structure, le dirigeant peut assurer le suivi à condition de réserver un créneau régulier et de centraliser les informations. Dans une PME plus structurée, le responsable administratif et financier ou le DAF pilote généralement les arbitrages avec l’appui de la direction, des équipes commerciales et de la comptabilité. L’expert-comptable peut apporter un regard utile sur les prévisions, les échéances et les options de financement.
Choisir l’outil selon la complexité des flux
Un tableur bien tenu peut suffire pour une activité simple, avec peu de comptes bancaires et un volume limité de factures. Il doit toutefois être sécurisé, partagé avec les bonnes personnes et rapproché régulièrement des relevés bancaires. La fiabilité dépend autant de la mise à jour que de l’outil utilisé.
Lorsque les flux se multiplient, un outil de suivi bancaire ou un système de gestion de trésorerie automatise la remontée des données, les prévisions et les alertes. Le principal gain ne tient pas seulement au temps économisé. Ces outils réduisent les angles morts et facilitent la comparaison entre les montants prévus et les mouvements réellement constatés.
Enfin, une trésorerie excédentaire mérite aussi d’être pilotée. Avant d’envisager un placement, l’entreprise doit conserver une réserve compatible avec ses échéances et ses risques d’exploitation. Elle peut ensuite arbitrer entre remboursement de dette, financement d’un projet ou solutions de placement adaptées à son horizon. La priorité reste la disponibilité nécessaire, avant la recherche de rendement.
- Gestion de trésorerie : 5 indicateurs pour anticiper une tension et protéger l’activité - 2 octobre 2026
- Formation commissionnaire de transport en ligne : préparez l’examen sans confondre attestation et droit d’exercer - 1 octobre 2026
- Intégrer le marketing digital à Microsoft Dynamics sans alourdir les flux de données - 30 septembre 2026
Articles qui pourraient vous intéresser :
 Titre h1: créer et gérer un site d’abonnement rentable avec monserviceabo
 Investir dans les monuments historiques : guide complet pour un placement d’exception
 Formation professionnelle aux impôts : revenus imposables, frais réels et cases 1AK à 1DK
 Logiciel de comptabilité simple : comment choisir l’outil idéal pour automatiser votre gestion