Analyse financière : distinguer bénéfice, trésorerie et solidité de l’entreprise
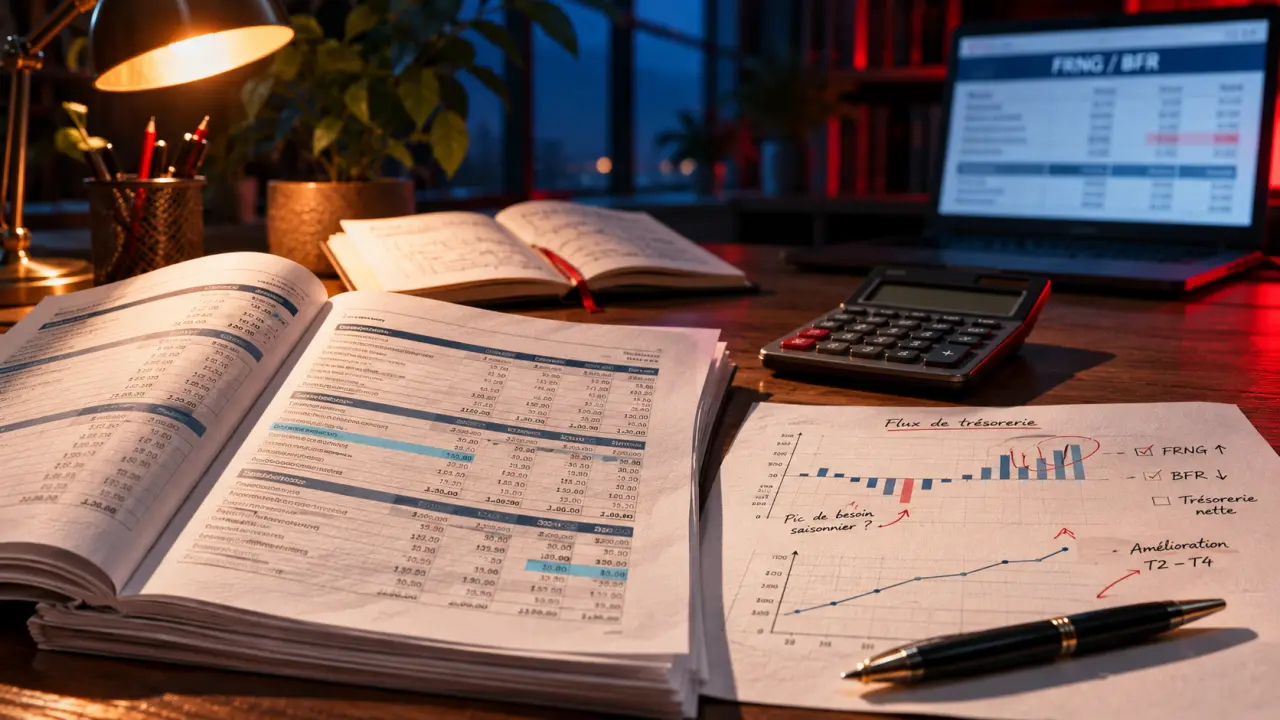
Une entreprise peut dégager un bénéfice et manquer d’argent pour payer ses fournisseurs. L’analyse financière sert précisément à distinguer performance, trésorerie et solidité du financement. Elle croise les comptes avec la réalité de l’activité pour répondre à une question concrète : l’entreprise peut-elle poursuivre son développement sans fragiliser son équilibre ?
Si votre recherche vous mène à simplifie-ta-compta.fr, il convient de distinguer les ressources comptables et la facturation d’un véritable diagnostic financier. La présentation du site ne permet pas de confirmer l’existence d’un outil dédié à cette analyse. Voici la démarche à suivre, indépendamment du logiciel utilisé.
Partir de la décision à prendre, puis réunir les bons documents
L’analyse financière est l’étude des informations économiques, stratégiques et financières d’une entreprise. Elle permet d’apprécier sa rentabilité, sa capacité à honorer ses engagements et les risques qui pèsent sur sa pérennité. Son périmètre dépend toutefois de l’objectif : préparer un investissement, demander un financement ou comprendre une baisse de marge ne suppose pas exactement les mêmes investigations.
Commencez donc par formuler votre question. « Peut-on financer une nouvelle machine ? » appelle une analyse des flux futurs et des remboursements. « Pourquoi les ventes augmentent-elles sans améliorer le résultat ? » demande plutôt de décomposer les prix, les volumes et les charges.
| Document à réunir | Ce qu’il permet d’examiner | Point de vigilance |
|---|---|---|
| Bilan et annexes | Patrimoine, capitaux propres, dettes et investissements | Échéances, engagements et méthodes comptables |
| Compte de résultat | Activité, charges, marges et bénéfice ou perte | Éléments exceptionnels et évolution du périmètre |
| Tableau de flux de trésorerie | Encaissements et décaissements liés à l’activité, aux investissements et au financement | Origine réelle des variations de trésorerie |
| Données de gestion et budgets | Rentabilité par offre, délais de paiement et perspectives | Cohérence avec la comptabilité et réalisme des hypothèses |
Rassemblez plusieurs exercices comparables et une situation récente si la clôture est ancienne. Complétez avec la liasse fiscale, l’échéancier des emprunts, les créances clients et les dettes fournisseurs. Vérifiez les dates, le périmètre et les rapprochements bancaires : un indicateur précis calculé sur des comptes incomplets reste trompeur.
Comprendre le modèle économique avant de juger les chiffres
Le diagnostic qualitatif explique ce que les comptes seuls ne montrent pas. Identifiez les clients, les fournisseurs, le positionnement commercial, les canaux de distribution et les compétences clés. Une dépendance envers un gros donneur d’ordre ou un fournisseur difficile à remplacer peut représenter un risque malgré des résultats favorables.
Examinez aussi le marché, la concurrence, la réglementation et les évolutions technologiques. Une baisse des ventes peut venir d’un recul général de la demande, d’un produit vieillissant ou d’une décision volontaire d’abandonner des contrats peu rentables. Ces situations n’appellent pas les mêmes réponses.
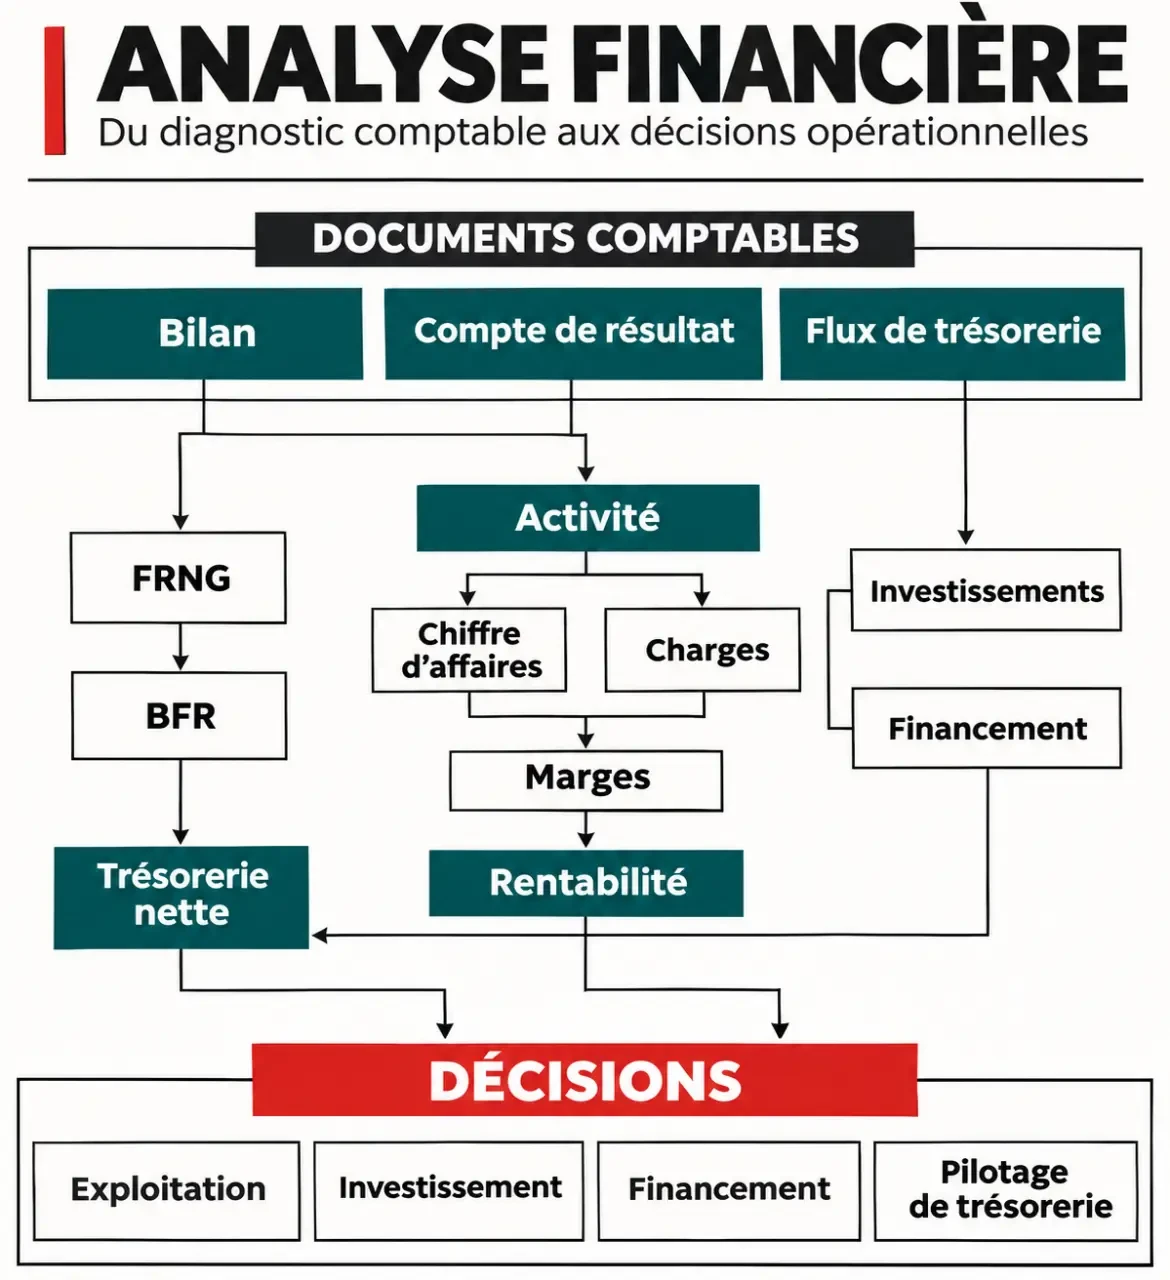
Évitez de faire entrer chaque entreprise dans le même moule financier. Un commerce qui encaisse immédiatement ses ventes et un prestataire payé après livraison n’ont pas la même « empreinte » de trésorerie. Avant d’appliquer une grille de ratios, dessinez le parcours d’une commande, depuis la première dépense jusqu’au règlement final. Cette représentation révèle les zones où l’argent reste immobilisé et rend les comparaisons beaucoup plus pertinentes.
Repérez enfin les événements qui perturbent la lecture : acquisition, ouverture d’un établissement, recrutement important ou changement d’offre. Distinguer ces effets de périmètre de la performance courante évite d’attribuer une croissance purement comptable à une amélioration commerciale.
Décomposer la performance plutôt que s’arrêter au résultat net
Relier les ventes aux marges
Étudiez l’évolution du chiffre d’affaires, puis sa répartition par produit, client ou activité. Cherchez ce qui change : davantage de quantités vendues, des prix plus élevés ou une proportion accrue de prestations moins rémunératrices. Ce dernier phénomène, appelé effet de mix, peut expliquer une hausse des ventes accompagnée d’une dégradation de la marge.
Comparez ensuite les principales charges à l’activité. Si les achats, les salaires ou les dépenses de distribution progressent plus vite que les produits, le résultat peut se contracter : c’est un effet de ciseaux. Les soldes intermédiaires de gestion, ou SIG, aident à situer cette dégradation dans la formation du résultat, plutôt que de constater seulement la baisse du bénéfice final.
Distinguer marge et rentabilité des capitaux
La marge rapporte un résultat aux ventes ; la rentabilité met un résultat en relation avec les moyens engagés. Pour suivre la marge nette, on peut calculer résultat net / chiffre d’affaires × 100. Son évolution doit être expliquée, notamment lorsque le résultat comprend une cession d’actif ou une charge inhabituelle.
La rentabilité financière peut se mesurer par le résultat net rapporté aux capitaux propres, de préférence moyens sur la période. La rentabilité économique examine plutôt la performance opérationnelle des capitaux engagés. Précisez toujours la convention retenue : des ratios portant le même nom peuvent reposer sur des définitions différentes. Des capitaux propres très faibles peuvent aussi gonfler artificiellement la rentabilité financière, sans traduire une entreprise plus solide.
Vérifier que l’activité et les investissements restent finançables
Le bilan fonctionnel permet de rapprocher les ressources durables des emplois stables, puis d’étudier le cycle d’exploitation. Trois grandeurs structurent cette lecture :
- Le fonds de roulement net global (FRNG) correspond aux ressources stables diminuées des emplois stables.
- Le besoin en fonds de roulement (BFR) mesure les besoins liés aux décalages entre encaissements et décaissements. Pour l’exploitation, il résulte principalement des stocks et créances clients, diminués des dettes d’exploitation.
- La trésorerie nette correspond au FRNG diminué du BFR, dans une présentation fonctionnelle cohérente.
Une croissance rapide peut absorber de la trésorerie : il faut acheter, produire et parfois stocker avant d’encaisser. Un BFR qui augmente n’est donc pas automatiquement un signe de mauvaise gestion. Il faut déterminer s’il accompagne les ventes ou révèle des stocks excessifs et des règlements clients plus lents.
Analysez ensuite les immobilisations : état, vieillissement, utilité et besoins de renouvellement. Un investissement différé peut embellir temporairement la trésorerie tout en préparant une dépense future incontournable. Intégrez également le crédit-bail et les engagements décrits dans les annexes.
Enfin, rapprochez l’endettement de ses échéances et de la capacité à générer des liquidités. Le gearing, souvent calculé comme l’endettement financier net rapporté aux capitaux propres, éclaire la structure financière, mais ne remplace pas l’examen des remboursements. Vérifiez aussi les effets des dividendes sur la trésorerie et les fonds propres.
Transformer les indicateurs en diagnostic et en actions
Comparez d’abord l’entreprise à elle-même, puis à des entreprises réellement comparables : activité, taille, saisonnalité et méthodes comptables proches. Il n’existe pas de seuil universel permettant de déclarer tout ratio « bon » ou « mauvais ». Une photographie à la clôture peut notamment masquer des tensions de trésorerie récurrentes pendant l’année.
Concluez par quelques constats argumentés et leurs conséquences opérationnelles :
- Une marge en recul : revoir les prix, les achats ou le portefeuille d’offres.
- Des créances qui s’accumulent : examiner la facturation, les relances et les litiges.
- Des échéances de dette concentrées : anticiper le financement plutôt que subir l’urgence.
- Un investissement important : tester ses effets sur les résultats et les liquidités.
Prolongez le diagnostic par un budget de trésorerie et des scénarios prudents. L’analyse rétrospective explique la situation ; le prévisionnel teste les décisions à venir. Le dirigeant apporte la connaissance du terrain, tandis que l’expert-comptable peut sécuriser les retraitements et l’interprétation. Le résultat utile n’est pas une collection de ratios, mais un choix éclairé et un indicateur à suivre pour en vérifier les effets.
- Analyse financière : distinguer bénéfice, trésorerie et solidité de l’entreprise - 20 novembre 2026
- Analyse financière à Toulouse : choisir un conseil qui éclaire vos marges et votre trésorerie - 19 novembre 2026
- Quel logiciel de gestion de parc informatique choisir ? Inventaire, coûts et test terrain - 18 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance vie banque postale : les points de vigilance à connaître avant de signer
 Investir 50 euros pour gagner 400 : stratégies réalistes et erreurs à éviter
 Simulation d’épargne : 3 erreurs de calcul qui plombent votre rendement réel
 Comptage de caisse : 4 étapes pour sécuriser votre trésorerie et éliminer les écarts